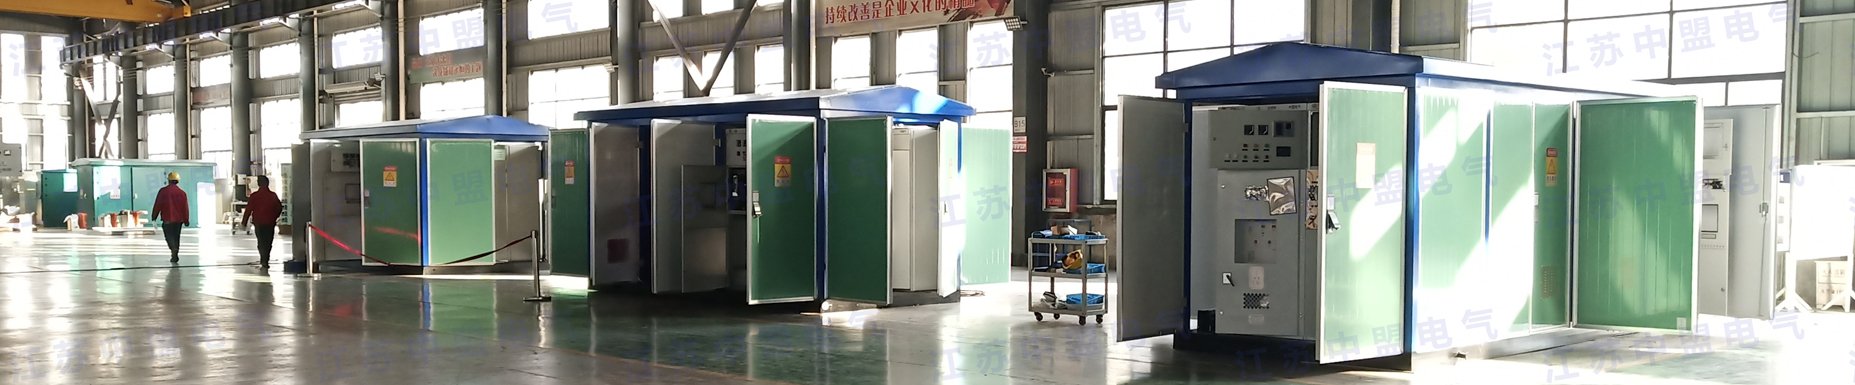
近一個月,我接到了不下20個客戶的同一個問題:
“張工,我項目定了兩臺箱變,但聽說下半年銅價可能要跌,我現在買會不會買在高點?要不要再等等?”
這個問題問得非常好。一臺箱變幾十萬,價格波動幾個點就是大幾千上萬塊,誰的錢都不是大風刮來的。
但也有客戶跟我說了另一個版本的故事:去年三季度,他為了等銅價下跌,把兩臺箱變的采購拖了3個月。結果銅價沒跌,項目工期延誤了2個月,廠房租金和人工成本虧進去的錢,夠買三臺箱變。
到底是現在入手,還是再等等?
我不預測價格——那是算命。我幫你把影響2026年下半年箱變價格的6個關鍵變量拆開看,你自己判斷。

一、 先看成本端:原材料占了大頭
箱式變壓器的直接材料成本占總成本的65%-75%。其中三大宗:
| 原材料 | 占箱變成本比重 | 2026年上半年價格走勢 | 下半年預期 |
|---|---|---|---|
| 電解銅 | 約25%-30% | 高位震蕩,7-7.5萬/噸區間 | 受全球新能源需求支撐,難以大幅回落 |
| 硅鋼片 | 約10%-15% | 穩中有升 | 取向硅鋼受能效升級拉動,看漲 |
| 環氧樹脂/絕緣材料 | 約5%-8% | 受原油價格影響波動 | 地緣政治因素擾動,不確定性高 |
關鍵結論: 銅價和硅鋼片兩大主材目前都沒有大幅下跌的明確信號。指望原材料暴跌帶動箱變降價,至少2026年下半年看不到這個可能性。
二、 再看政策端:能效新標正在推高成本
2025年7月1日起,GB 20052-2024《電力變壓器能效限定值及能效等級》 全面執行。新標對變壓器空載損耗和負載損耗的要求比舊標平均收緊約10%。
這意味著什么?
舊標變壓器(二級能效及以下) 從2025年7月起不再允許新裝;
所有新出廠箱變必須達到一級或二級能效;
達到新一級能效的變壓器,需要更優質的硅鋼片、更精細的繞制工藝——成本直接推高5%-8%。
有些廠家手里還壓著舊標庫存,在2025年底前清貨時確實有“特價”。但到了2026年下半年,這些庫存已經基本消化完畢。你現在買到的每一臺箱變,都是按照新標生產的高成本產品。 等下去,只能買到更高成本的設備,不可能等到“舊標降價”。

三、 需求端:光伏+基建,下半年是傳統旺季
箱變的需求有明顯的季節性規律:
上半年(1-6月) :春節停工、項目招標階段,需求相對平緩;
下半年(7-12月) :基建項目集中開工、光伏電站搶年底并網,需求集中釋放。
特別是光伏項目——很多電站為了趕上當年的補貼電價或者考核節點,三四季度是設備交貨的高峰期。需求集中涌來的時候,廠家產能飽和,不僅沒有降價動力,甚至可能因為排產緊張而小幅提價。
供需規律告訴我們:下半年是賣方市場,不是買方市場。 想要議價空間,通常是上半年。到了下半年,能準時交貨就是最大的優惠。
四、 產能端:頭部廠家訂單排到年底了
我了解到的行業情況:國內主流箱變廠家,2026年上半年的訂單已經基本接滿,目前排產周期普遍在45-60天。部分光伏專用箱變甚至排到了90天以后。
產能飽和意味著什么?
廠家不愁訂單,不會為了搶單大幅降價;
交期越近越緊張,現在下單還能排進三季度,等到9月再下單,可能12月都交不了貨;
年底趕工期的項目,往往只能接受現價+加急費。
現在買,你還有排產位次;再等兩個月,你可能要花錢買插隊權。
五、 不可忽略的變量:環保督查和夏季限電
每年7-8月是夏季用電高峰,部分省份會針對高耗能企業(包括變壓器制造廠)錯峰限電或限產。
再加上不定期的環保督查,涉及噴漆、酸洗磷化等表面處理工序的工廠可能被要求停產整改。
這兩個因素疊加,會導致階段性供應緊張。一旦出現限產,交貨周期拉長是小事,部分型號可能出現斷貨。真到了那時候,不是價格漲不漲的問題,是有錢買不到貨的問題。
六、 還有一件事:運輸成本也在漲
2026年以來,柴油價格累計上調了多次,17.5米平板車的運費跟著水漲船高。一臺箱變從浙江運到新疆,運費比去年貴了2000-3000元。
下半年是物流旺季(雙11、年底備貨),大板車資源會更緊張,運費大概率繼續上行。等下去,運費不會降,只會更貴。
我的建議:現在入手,別等
如果你項目已經定了、資金已經到位了——現在就是下單窗口。
理由有三:
成本端沒有下跌邏輯:銅價、硅鋼片、能效升級都在支撐價格,等不來“大跌抄底”的機會;
排產位次先到先得:現在下單,三季度能交貨;等到9月再下單,可能就是四季度末了,項目工期壓力全部轉到你身上;
早買早用早收益:一臺箱變投運后,早一天通電、早一天生產、早一天發電,產生的收益遠大于你等來的那點可能的價格波動。
不想賭價格,就賭確定性。
Copyright ? 2011-2022 江蘇中盟電氣設備有限公司 版權所有蘇ICP備19059741號
 蘇公網安備32032402000365號
江蘇中盟電氣主營:光伏(風力)升壓箱式變電站、華式箱式變電站、儲能一體艙、充電樁專用箱變等產品,性價比高,歡迎新老客戶來圖定制。
地址:江蘇省徐州市睢寧縣高新區創業路2號 電話:15050063299
地址:江蘇省徐州市睢寧縣高新區創業路2號
電話:15050063299
企業郵箱:365207941@qq.com 業務QQ:365207941
業務QQ:365207941